
VERIFACTU no desapareix. Després dels diferents ajornaments, l’adaptació dels sistemes informàtics de facturació serà obligatòria durant el 2027, amb terminis diferents segons el tipus de contribuent.
Per tant, encara que actualment moltes empreses i autònoms no utilitzin VERIFACTU, el canvi continua vigent i caldrà preparar-s’hi.
En aquest article t’expliquem:
- Quan serà obligatori adaptar els sistemes de facturació.
- Què implica realment VERIFACTU i quines opcions hi ha.
- Com començar a preparar el teu negoci abans que arribi el termini.
VERIFACTU s’aplica finalment?
El calendari inicial ha patit diversos ajornaments. Actualment, el Reial decret llei 15/2025 estableix que els sistemes informàtics de facturació hauran d’estar adaptats als requisits del reglament abans de:
- 1 de gener de 2027: contribuents de l’Impost sobre Societats.
- 1 de juliol de 2027: resta d’empreses i autònoms obligats.
Per tant, VERIFACTU no s’ha anul·lat, sinó que s’ha ajornat. L’Agència Tributària confirma que el període anterior a aquestes dates es considera un període de proves.
Què és exactament VERIFACTU?
VERIFACTU forma part del reglament que estableix els requisits que han de complir els sistemes informàtics de facturació (SIF).
L’objectiu és garantir que els registres de facturació siguin íntegres, traçables, accessibles i no es puguin alterar sense deixar-ne constància.
Ara bé, hi ha una distinció important: adaptar-se al reglament no significa necessàriament haver d’utilitzar la modalitat VERIFACTU.
Els sistemes poden funcionar en dues modalitats:
VERIFACTU: els registres de facturació es remeten a l’Agència Tributària.
NO VERIFACTU: no es produeix aquesta remissió, però el sistema ha de complir igualment els requisits de seguretat, integritat i inalterabilitat establerts per la normativa.
Per tant, el que les empreses han de tenir clar és que el 2027 hauran de disposar d’un sistema de facturació adaptat, encara que la modalitat concreta pugui variar.
Només un 1,75% l’utilitza actualment?
En els darrers dies, The Objective ha publicat que 111.927 empreses i autònoms havien remès voluntàriament dades de facturació, una xifra que el mitjà situa en l’1,75% del conjunt d’empreses i autònoms en actiu.
La dada mostra que, durant el període de proves, l’adopció voluntària del sistema encara és limitada. Al mateix temps, l’Agència Tributària assenyala que el volum de registres de facturació enviats ha anat augmentant.
Això no significa, però, que el sistema no s’hagi d’aplicar. L’obligació continua prevista per al 2027 segons el calendari actual.
Què haurà de fer una empresa o un autònom?
El primer pas serà comprovar quin sistema utilitza actualment per emetre factures i si està preparat per complir els requisits del reglament.
En funció del cas, pot ser necessari:
- Adaptar el programa de facturació actual.
- Substituir-lo per un sistema que ja compleixi els requisits.
- Utilitzar una solució adaptada en modalitat VERI*FACTU.
- Revisar els processos interns relacionats amb l’emissió i conservació de factures.
L’AEAT també disposa d’una aplicació gratuïta de facturació en modalitat VERI*FACTU per a determinats casos.
El més important és no confondre l’ajornament amb una cancel·lació. El fet que el termini s’hagi traslladat a 2027 ofereix més temps per preparar-se, però no elimina l’obligació d’adaptació.
Fika prepara la segona edició de la guia sobre VERI*FACTU i factura electrònica
A Fika continuem treballant perquè aquesta transició sigui més fàcil per a empreses i autònoms.
En breu publicarem la segona edició del nostre eBook sobre VERIFACTU i factura electrònica, actualitzat amb les novetats i els nous terminis.
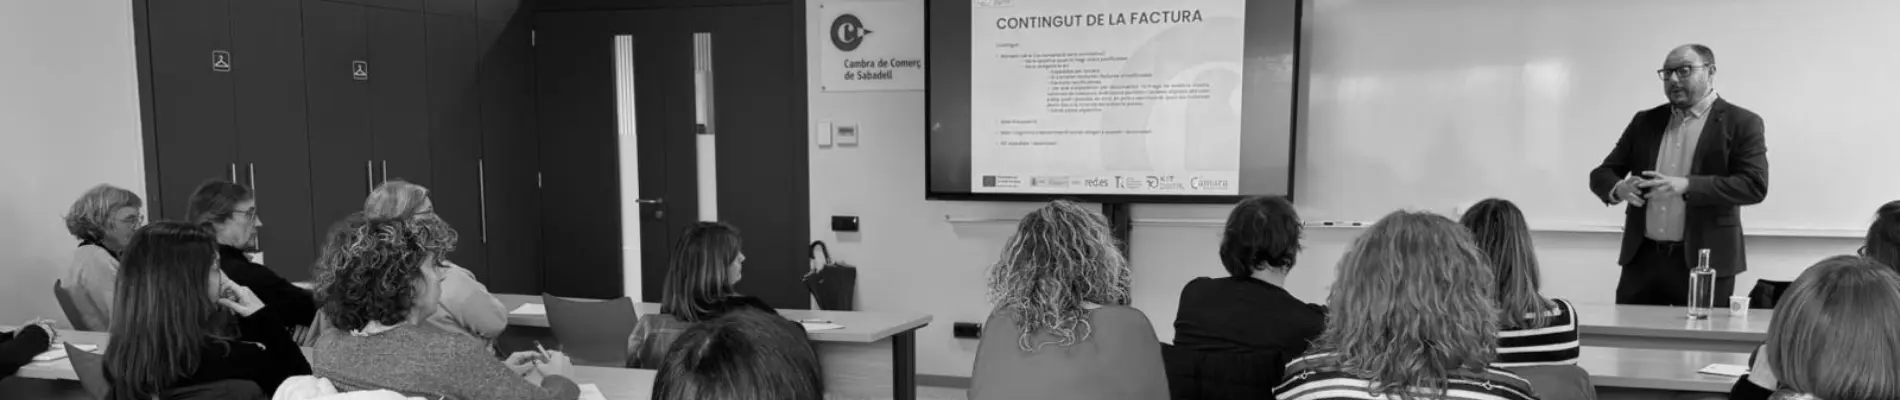
A més, disposem de sessions formatives pensades per explicar de manera pràctica els canvis de la Llei Antifrau, VERIFACTU i la factura electrònica.
Consulta les nostres sessions formatives sobre VERIFACTU i prepara el teu negoci amb temps.
Encara tens dubtes sobre VERIFACTU?
El 2027 s’acosta i entendre ara els canvis pot ajudar-te a prendre decisions amb temps sobre el teu sistema de facturació.
A Fika t’acompanyem en aquest procés, tant des de l’àmbit fiscal i comptable com en la part tecnològica.